La facture d'acompte : règles, TVA et mentions
Un client vous commande une prestation de plusieurs milliers d'euros et vous demande de bloquer la date. Vous encaissez un acompte, c'est prudent. Mais un acompte encaissé n'est pas un simple reçu : il déclenche une obligation, celle d'émettre une facture d'acompte, avec ses mentions et sa TVA propres. Voici les règles à connaître pour ne pas vous tromper, ni sur les mentions, ni sur la taxe.
Quand émettre une facture d'acompte
La règle est nette : dès qu'un client verse une somme avant la livraison du bien ou l'exécution complète de la prestation, vous devez lui remettre une facture d'acompte. Ce n'est pas une option de confort, c'est une obligation légale, au même titre que la facture finale. Le devis signé ou le bon de commande ne suffisent pas : c'est bien le versement qui déclenche l'émission du document.
Une seule exception mérite d'être signalée : les livraisons intracommunautaires de biens exonérées, pour lesquelles l'acompte ne donne pas lieu à facturation obligatoire. Dans la quasi-totalité des situations d'une PME, la facture d'acompte est due dès l'encaissement.
Les mentions obligatoires
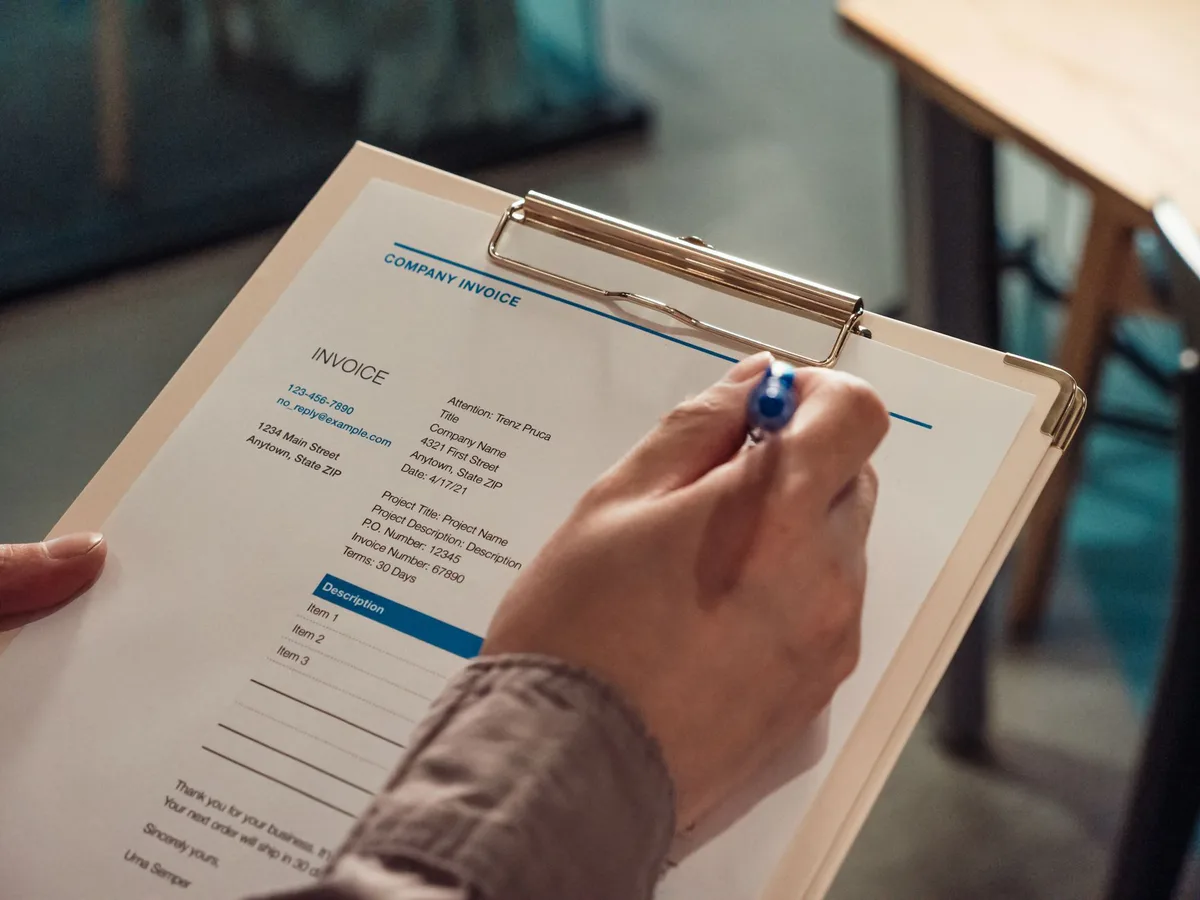
La facture d'acompte reprend l'essentiel des mentions d'une facture classique, avec deux particularités : elle porte clairement la mention « facture d'acompte » et un numéro unique, distinct de celui de la facture finale. Voici ce qu'elle doit contenir.
- La mention « facture d'acompte » bien visible et un numéro de facture unique.
- La date d'émission et l'identité complète du vendeur et du client.
- La référence du devis ou du bon de commande et la nature de l'opération.
- Le montant hors taxes de l'acompte, le taux de TVA et le montant de TVA.
- Le montant toutes taxes comprises et les conditions de règlement.
Point à ne pas rater : contrairement à un devis, une facture d'acompte doit détailler la TVA. C'est même son enjeu principal.
La TVA sur l'acompte
Depuis le 1er janvier 2023, la règle s'est unifiée. La TVA sur un acompte est exigible dès l'encaissement, aussi bien pour les prestations de services que pour les livraisons de biens. Autrement dit, dès que l'argent arrive sur votre compte, vous devez déclarer et reverser la TVA correspondant à cet acompte, sans attendre la facture finale ni la livraison.
Pour votre client professionnel, c'est le miroir inverse : il peut déduire cette TVA dès le versement, à condition de détenir votre facture d'acompte en bonne et due forme. Chacun tient donc à ce document. Si vous avez un doute sur le taux à appliquer, notre guide sur le fonctionnement des taux de TVA fait le tour de la question.
Le calcul de la TVA sur acompte
La TVA se calcule sur le montant hors taxes de l'acompte. Sur un acompte de 1 200 € TTC au taux de 20 %, la base hors taxes est de 1 000 € et la TVA collectée de 200 €. C'est ce montant de 200 € que vous reversez au titre de l'encaissement.
La régularisation sur la facture finale
Le piège le plus courant, c'est de facturer deux fois la même TVA. Pour l'éviter, la facture finale doit déduire l'acompte déjà versé, hors taxes et TVA comprise. Elle mentionne les références et la date de la facture d'acompte, puis fait apparaître clairement la déduction.
Reprenons un exemple concret. Une prestation de 6 000 € HT, soit 7 200 € TTC au taux de 20 %. Vous avez encaissé un acompte de 2 000 € HT (2 400 € TTC), sur lequel vous avez déjà collecté 400 € de TVA. La facture de solde présente alors :
- Le total de la commande : 6 000 € HT, 1 200 € de TVA, 7 200 € TTC.
- La déduction de l'acompte : moins 2 000 € HT et moins 400 € de TVA déjà facturés.
- Le net à payer : 4 000 € HT, 800 € de TVA, soit 4 800 € TTC restant dus.
La TVA totale collectée reste bien de 1 200 €, jamais davantage. Cette rigueur dans le suivi des acomptes fait partie d'une bonne tenue de facturation, dont nous détaillons les fondamentaux dans notre article sur le carnet de factures.
Le cas de la facture électronique
La réforme de la facturation électronique change la donne, et les acomptes sont concernés. À partir du 1er septembre 2026, toutes les entreprises, quelle que soit leur taille, devront être capables de recevoir des factures électroniques. L'obligation d'en émettre arrive en même temps pour les grandes entreprises et les ETI, et au 1er septembre 2027 pour les PME et les micro-entreprises.
Ce point est important : les factures d'acompte relatives à des ventes de biens et prestations de services entrent pleinement dans le champ de la réforme. Elles devront transiter par une plateforme agréée, un simple PDF envoyé par e-mail ne suffira plus. Anticipez le choix de votre plateforme et de votre logiciel de facturation, car la mécanique des acomptes devra y être correctement paramétrée.
Avant d'encaisser votre prochain acompte
Retenez trois réflexes. Émettez toujours une facture d'acompte dès l'encaissement, jamais après. Déclarez la TVA correspondante dès la réception du paiement. Et régularisez proprement sur la facture finale, en déduisant l'acompte et sa taxe pour ne jamais facturer la TVA en double. Ces gestes simples vous évitent un rappel de taxe et sécurisent la déduction de votre client, qui vous en saura gré au moment de sa propre déclaration.
Sources : impots.gouv.fr, entreprendre.service-public.gouv.fr, economie.gouv.fr, bofip.impots.gouv.fr.